
29 мая 2026 г.
Как купить квартиру в новостройке по военной ипотеке – условия, документы и порядок действий
4.40
5 оценок
42 просмотра
Оцените
статью
статью
Лучшая оценка: 5
Военная ипотека помогает военнослужащим купить жильё за счёт накоплений НИС и банковского кредита. В статье — как выбрать новостройку, проверить аккредитацию ЖК, оформить ЦЖЗ и понять, когда может понадобиться личная доплата.
4.40
5 оценок
42 просмотра
Оцените
статью
статью
Лучшая оценка: 5
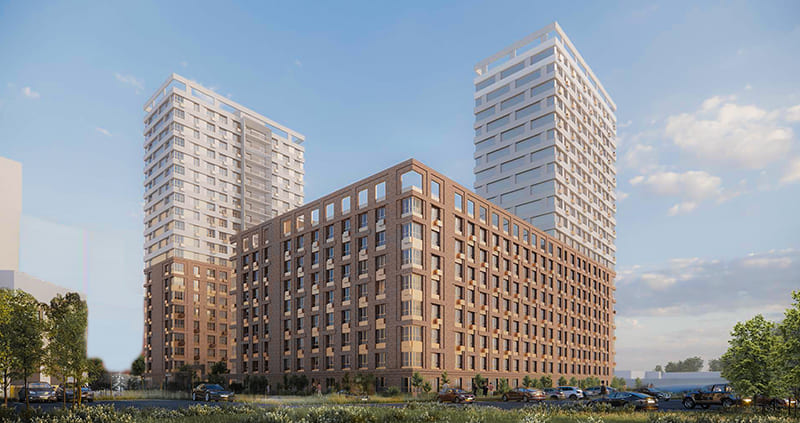
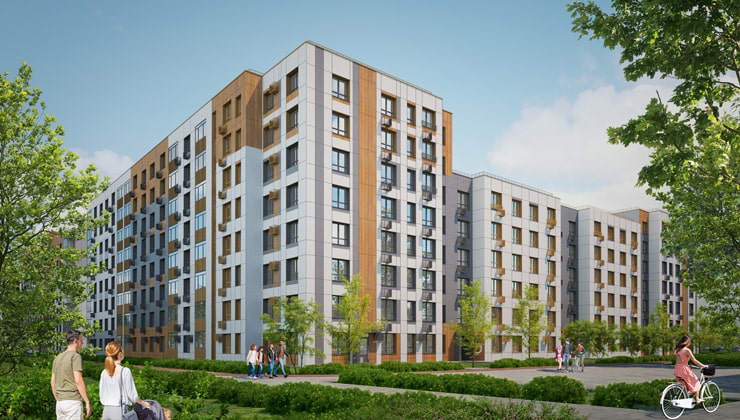


Военная ипотека — это программа покупки жилья для военнослужащих через накопительно-ипотечную систему. Государство ежегодно перечисляет деньги на именной счёт участника НИС, а после установленного срока службы эти средства можно использовать для покупки квартиры, в том числе в новостройке. Если накоплений недостаточно, военнослужащий может оформить ипотечный кредит в банке, а платежи во время службы будут погашаться за счёт государственных взносов.
В статье разберём, кто может купить квартиру по военной ипотеке, какие условия действуют в 2026 году, как выбрать новостройку, какие документы понадобятся и что проверить перед сделкой.
Что такое военная ипотека, как она работает и чем отличается от НИС?
Военная ипотека – это особая мера государственной поддержки, направленная на обеспечение военнослужащих жильём. Для этого используется специальный инструмент накопительно-ипотечной системы (НИС), а также целевой жилищный заём (ЦЖЗ).
Работает это следующим образом. Государство, признавая особый статус и службу военнослужащих, организует механизм формирования их личных накоплений на приобретение жилья. На индивидуальный накопительный счет каждого участника НИС ежегодно перечисляются фиксированные суммы. Эти средства, находясь под инвестиционным контролем, прирастают и формируют основу для дальнейшего приобретения жилья. По истечении трёх лет пребывания в НИС военнослужащий получает право на целевой жилищный заём. Таким образом, часть стоимости квартиры и последующие ипотечные платежи финансируются за счёт государства.
Важно уточнить, что НИС – это общий механизм накопления военнослужащими денежных средств. Эти деньги могут использоваться в разных целях, в частности – для приобретения недвижимости по программе военной ипотеки.
Кто может участвовать в НИС и купить квартиру по военной ипотеке?
Право на участие в накопительно-ипотечной системе и последующем приобретении собственного жилья доступно для широкого спектра военнослужащих:
Офицеры. С момента их включения в реестр участников НИС, офицеры имеют возможность воспользоваться правом на ЦЖЗ по достижении трёхлетнего стажа службы.
Прапорщики, мичманы, а также сержанты, солдаты и матросы. Эти категории военнослужащих также могут быть включены в систему НИС. По истечении трёх лет с момента включения в систему, они получают право на использование механизма ЦЖЗ.
Участники специальной военной операции (СВО). Для военнослужащих, принимающих участие в СВО, предусмотрены особые условия, позволяющие им более оперативно и гибко использовать средства НИС и ЦЖЗ для приобретения недвижимости, в том числе на первичном рынке.
Основным и неотъемлемым условием для реализации права на участие в НИС является заключение контракта о прохождении военной службы и официальное внесение военнослужащего в реестр участников данной системы.
Какие условия действуют по военной ипотеке в 2026 году?
В 2026 году условия реализации программы военной ипотеки остались без значимых изменений. Выплаты проиндексировали, участникам СВО добавили более гибкие условия, а по остальным пунктам – всё по-прежнему.
Параметр программы | Значение в 2026 году |
Период участия в НИС для ЦЖЗ | Минимум 3 года |
Минимальный возраст заемщика | 21 год |
Максимальный возраст заемщика | 45 лет (на момент подачи официального заявления на получение ЦЖЗ) |
Максимальная продолжительность кредита | Не более 20 лет, с ограничением по достижению заемщиком возраста 50 лет |
Первоначальный взнос | Средства, аккумулированные на накопительном счете военнослужащего |
Максимально доступный лимит кредита | Данный параметр вариативен и зависит от региона проживания, категории военнослужащего, а также от политики конкретного банка-партнёра |
Среднестатистическая процентная ставка | Рассматривается как сегмент с повышенной государственной поддержкой, поэтому ставки, как правило, ниже рыночных. Ориентировочные значения в 2026 году могут колебаться в пределах 5-9% годовых. Зависит от банка, срока кредита, объекта недвижимости и условий программы. Ежегодный взнос НИС в 2026 году составил 411 184,9 рублей. |
Военная ипотека работает через накопления НИС и банковский кредит, поэтому итоговая сумма покупки зависит не только от государственных взносов, но и от лимита банка, стоимости квартиры и возможной личной доплаты военнослужащего.
Суммы, накапливаемые на индивидуальном счёте военнослужащего за счёт государственных перечислений, не всегда могут полностью покрыть стоимость приобретаемого жилья. В таких случаях финансовая разница подлежит компенсации за счёт личных средств военнослужащего, либо через оформление дополнительного ипотечного кредита, который будет погашаться самим военнослужащим.
Какую новостройку можно купить по военной ипотеке?
Приобретение жилья в строящемся доме по военной ипотеке имеет свои специфические требования. Важно, чтобы выбранный объект и застройщик соответствовали ряду критериев, устанавливаемых банками-кредиторами, а также уполномоченным государственным органом – Росвоенипотекой.
Основные требования:
Аккредитация объекта и застройщика. Жилой комплекс и компания-застройщик должны пройти процедуру аккредитации. Данный этап подтверждает надёжность застройщика и соответствие возводимого объекта установленным стандартам безопасности и качества.
Договор долевого участия. В новостройках сделки по военной ипотеке оформляются исключительно посредством заключения ДДУ. Этот договор гарантирует юридическую защиту прав всех участников до момента ввода дома в эксплуатацию.
Использование эскроу-счетов. В соответствии с действующим законодательством, большая часть новостроек, возводимых с привлечением проектного финансирования, требует обязательного использования безопасного счёта. Это механизм, обеспечивающий сохранность денежных средств покупателей до окончания строительства.
Наличие разрешительной документации. Застройщик обязан предоставить полный пакет разрешительных документов, подтверждающих законный статус строящегося объекта.
Отсутствие юридических обременений. Объект недвижимости не должен иметь каких-либо правовых обременений, которые могли бы поставить под сомнение законность дальнейших прав собственности.
При покупке новостройки по военной ипотеке проще работать с проектами, где уже выстроено ипотечное сопровождение: есть аккредитация банков, понятная документация, регистрация ДДУ и работа с эскроу-счётом. В проектах системных застройщиков, таких как Унистрой, покупателю обычно проще пройти путь от выбора квартиры до согласования сделки, потому что основные документы и банковские сценарии уже подготовлены.
Хватит ли военной ипотеки на квартиру в новостройке?
При оформлении военной ипотеки военнослужащий располагает весьма точной суммой на своём индивидуальном счёте – именно от её размера и будет зависеть доступный объект недвижимости. Соответственно, чем дольше военный числится участником НИС, тем больше денег накопится на его счёте и тем крупнее окажется первоначальный взнос. Однако доступный лимит можно расширить, привлекая свои собственные накопления или банковский кредит.
Банки устанавливают предельные значения допустимого ежемесячного платежа по ипотеке, исходя из платёжеспособности клиента. Хотя основная часть платежей по военной ипотеке покрывается государством, при значительной сумме кредита, часть нагрузки может лечь на самого военнослужащего.
Разберём конкретный кейс. Допустим, военнослужащему доступно 3 миллиона рублей по ЦЖЗ, а банк готов одобрить кредит не более чем на 5 млн рублей. В этом случае максимальная стоимость объекта недвижимости не может превышать 8 млн рублей. Если сумма выходит больше, разницу придётся компенсировать собственными средствами.
Как оформить военную ипотеку на новостройку пошагово в 2026 году?
Процесс получения военной ипотеки на квартиру в новостройке представляет собой поэтапную процедуру, требующую последовательного выполнения ряда действий.
Что потребуется от военнослужащего:
01
Зарегистрироваться в НИС. Первым шагом является документальное оформление военнослужащего как участника накопительно-ипотечной системы.
02
Получить свидетельство ЦЖЗ. По достижении трёхлетнего срока службы в НИС, необходимо инициировать процесс получения свидетельства, удостоверяющего право на целевой жилищный заём.
03
Выбрать банк-кредитора. Проводится анализ предложений от банков, аккредитованных в Росвоенипотеке, после чего выбирается наиболее подходящий кредитор.
04
Определить объект новостройки. Осуществляется выбор жилого комплекса и конкретной квартиры, учитывая их соответствие требованиям аккредитации.
05
Заключить договор долевого участия. Подписывается основной договор с застройщиком, фиксирующий все условия сделки.
06
Получить одобрение объекта банком. Банк проводит комплексную проверку юридической чистоты объекта и застройщика, а также соответствия объекта техническим требованиям.
07
Подписать кредитный договор. После получения положительного решения по объекту, подписывается ипотечный договор с банком.
08
Зарегистрировать договор ДДУ. Договор долевого участия проходит обязательную процедуру регистрации в Росреестре.
09
Открыть эскроу-счёт и перечислить средства. Средства ЦЖЗ и кредитные средства перечисляются на эскроу-счёт, открытый в банке.
В зависимости от конкретных условий ежемесячный платёж может либо полностью покрываться государством, либо только частично. Если государственных средств не хватает, недостающую сумму военнослужащий оплачивает лично.
Какие документы нужны для НИС, ЦЖЗ и военной ипотеки?
Для успешного оформления военной ипотеки гражданину необходимо подготовить полный пакет документов. Чтобы не запутаться, представим их по группам.
Категории документов | Состав документов |
Документы военнослужащего | Паспорт гражданина РФ. Свидетельства о рождении детей. Свидетельство о заключении брака. Документы, подтверждающие статус военнослужащего (например, выписка из приказа о зачислении на службу). |
Документы по НИС/ЦЖЗ | Свидетельство участника НИС (часто именуемое «зелёной карточкой»). Выписка из приказа командира воинской части о включении в списки НИС. |
Банковские документы | Заявление на получение ипотечного кредита. Для подтверждения платежеспособности – справка 2-НДФЛ (при наличии) или аналогичный документ. Копия трудовой книжки (при наличии). Военный билет. |
Документы на приобретаемую квартиру | Договор долевого участия (ДДУ). Проектная декларация объекта строительства. Разрешение на строительство, выданное соответствующими органами. Правоустанавливающие документы на земельный участок. Акт приема-передачи объекта (при сдаче дома). |
Для военной ипотеки важно заранее собрать документы по трём направлениям: статус военнослужащего и участие в НИС, одобрение банка и юридическая проверка выбранной квартиры. Чем сложнее схема покупки и дороже объект, тем внимательнее банк будет оценивать доходы и документы заёмщика.
Если вы рассматриваете квартиру, на которую суммы ЦЖЗ и кредита недостаточно, уделите особое внимание выписке 2-НДФЛ. Убедитесь, что в ней отражены все источники дохода. Если банк посчитает, что этих средств недостаточно, в одобрении ипотеки откажут.
Как проходит сделка с застройщиком и эскроу-счётом?
Взаимодействие с застройщиком при использовании военной ипотеки мало чем отличается от классического сценария покупки квартиры.Единственное отличие – сделку дополнительно сопровождает Росвоенипотека.
Полный цикл выглядит так:
01
Регистрация ДДУ. Первостепенным является этап государственной регистрации договора долевого участия в Росреестре. Эта процедура обеспечивает юридическую защиту ваших прав как будущего владельца жилья.
02
Перечисление финансирования на эскроу-счет. После успешной регистрации ДДУ, средства, выделенные государством в рамках ЦЖЗ, а также кредитные средства банка, поступают на эскроу-счет. Этот счёт открывается в специальном уполномоченном банке.
03
Проверка документации банком и Росвоенипотекой. На всех этапах формирования сделки банк и Росвоенипотека осуществляют тщательный контроль и проверку всей необходимой юридической и финансовой документации.
04
Доступ застройщика к средствам. Финансовые средства, размещенные на эскроу-счёте, становятся доступными для застройщика только после завершения строительства объекта и его официальной сдачи в эксплуатацию. Это является гарантией того, что строительство будет завершено в соответствии с договором.
Вопросом приёмки квартиры и подписанием акта приёма-передачи, как и в обычном сценарии, занимается сам собственник.
Что будет с военной ипотекой при увольнении, разводе или продаже квартиры?
Оформление военной ипотеки накладывает на военнослужащего определённые обязательства. Если гражданин увольняется со службы или хочет продать квартиру, не дожидаясь полного погашения кредита, существует строгий порядок действий.
Для наглядности разберём несколько популярных сценариев:
Увольнение с воинской службы. При увольнении с военной службы по инициативе военнослужащего или по другим основаниям, он обязан самостоятельно погасить оставшуюся часть ипотечного кредита. Размер данной суммы рассчитывается по установленным методикам. В случае невозможности самостоятельного погашения, квартира может быть реализована, а средства направлены на погашение задолженности перед государством и банком.
Расторжение брака. Недвижимость, приобретённая в браке, по общему правилу, является совместной собственностью супругов. Однако, если квартира была приобретена до брака, либо за счёт личных средств одного из супругов, её раздел может не происходить. Важно помнить, что обязательства по ипотечному кредиту остаются у военнослужащего.
Продажа недвижимости. Продажа квартиры, находящейся под обременением военной ипотеки, возможна исключительно при наличии согласия со стороны банка и Росвоенипотеки. Вырученные от продажи средства в первую очередь направляются на досрочное погашение ипотеки, а остаток остаётся у военнослужащего.
В отдельную группу можно выделить ситуации, когда военнослужащий увольняется с воинской службы по состоянию здоровья (например, в случае ранения). Тогда остаток ипотеки полностью погашается государством.
Что проверить перед покупкой новостройки по военной ипотеке?
Для минимизации рисков и обеспечения успешного завершения сделки, перед подписанием финальных документов рекомендуется провести тщательную проверку по следующим ключевым аспектам:
01
Подтвердить участие в НИС. Нужно убедиться, что военнослужащий внесён в реестр накопительно-ипотечной системы и имеет право использовать целевой жилищный заём.
02
Проверить срок действия свидетельства ЦЖЗ. Свидетельство действует ограниченное время, поэтому важно успеть выбрать объект, согласовать банк и выйти на сделку в установленный срок.
03
Убедиться в аккредитации ЖК. Выбранная новостройка и застройщик должны быть одобрены банком и Росвоенипотекой.
04
Уточнить лимит кредита. Банк определяет максимальную сумму кредита с учётом условий программы, возраста военнослужащего и параметров объекта.
05
Рассчитать личную доплату. Если средств НИС и одобренного кредита не хватает, разницу придётся внести собственными деньгами.
06
Изучить ДДУ. Особое внимание стоит обратить на сроки сдачи дома, порядок передачи квартиры, условия расторжения договора и ответственность застройщика.
07
Проверить эскроу-счёт. Деньги должны перечисляться на защищённый счёт и раскрываться застройщику только после выполнения условий договора.
08
Учесть порядок оформления собственности. После регистрации ДДУ подтверждается право требования, а право собственности появится только после сдачи дома и регистрации квартиры в ЕГРН.
Чем раньше военнослужащий проверит участие в НИС, срок действия свидетельства ЦЖЗ, аккредитацию объекта и условия договора, тем ниже риск задержек при согласовании военной ипотеки.
Соблюдайте регламент процедуры и здраво оценивайте свои финансовые возможности – тогда сделка по покупке жилья с использованием военной ипотеки пройдёт быстро и гладко.
Выберите свою квартиру
FAQ
Что такое НИС для военнослужащих простыми словами?
НИС (Накопительно-ипотечная система) – это государственная программа, которая позволяет военнослужащим накопить определенную сумму денег на покупку жилья. Государство ежегодно перечисляет средства на специальный именной счёт, а по истечении трёх лет службы в системе можно использовать эти накопления и получить ипотечный кредит на льготных условиях.
Какую квартиру можно купить по военной ипотеке?
По программе военной ипотеки доступна покупка недвижимости в новостройках и на вторичном рынке. Жильё должно соответствовать требованиям банка, Росвоенипотеки и быть юридически чистым. В случае новостройки, проект должен быть аккредитован банком.
Военная ипотека в новостройке – какой процент?
Военная ипотека в новостройке предполагает использование средств из НИС и банковского кредита. Ставка по кредиту для военнослужащих обычно ниже рыночной, но точный процент зависит от банка и текущих условий. Основная часть платежей по кредиту покрывается государством, а остаток – военнослужащим.
Можно ли купить квартиру по военной ипотеке сразу после включения в НИС?
Нет, сразу после включения в НИС купить квартиру по военной ипотеке нельзя. Необходимо отслужить в ВС РФ минимум три года, чтобы получить право на использование накоплений и запуск механизма целевого жилищного займа.
Можно ли выбрать новостройку не по месту службы?
Да, можно. Военная ипотека не привязана к месту прохождения службы. Вы можете выбрать квартиру в любом регионе России, где есть аккредитованные банками и Росвоенипотекой новостройки.
Что делать, если выбранный ЖК не аккредитован банком?
Если выбранный вами жилой комплекс не аккредитован банком, то купить квартиру в нём по военной ипотеке будет крайне сложно или вовсе невозможно. В таком случае вам придётся либо выбрать другой аккредитованный ЖК, либо инициировать процесс аккредитации для вашего выбранного объекта (что может быть долго и не всегда успешно).
Можно ли добавить личные деньги к военной ипотеке?
Да, можно и часто даже необходимо. Если стоимости квартиры или её части, покрываемой средствами НИС и ипотечным кредитом, недостаточно, вы можете внести собственные средства для доплаты.
Можно ли совместить военную ипотеку с семейной ипотекой?
В большинстве случаев совместить военную ипотеку с семейной ипотекой невозможно, так как это две разные государственные программы с разными условиями и механизмами финансирования. Однако, при определенных обстоятельствах совмещение программ нужно отдельно проверять в банке; чаще такие программы не объединяются.
Когда застройщик получает деньги при покупке по ДДУ?
При покупке квартиры по ДДУ деньги покупателя, средства ЦЖЗ и кредитные средства размещаются на эскроу-счёте. Застройщик получает доступ к ним не после регистрации ДДУ, а после выполнения условий раскрытия эскроу-счёта — обычно после ввода дома в эксплуатацию и передачи квартиры покупателю. До этого момента средства хранятся в банке, что снижает риск для покупателя и защищает деньги на период строительства.
Каковы подводные камни военной ипотеки?
К подводным камням можно отнести: ограниченный выбор объектов (только аккредитованные ЖК), необходимость внесения личных средств при покупке более дорогого жилья, сложности при увольнении с военной службы, а также потенциальные задержки в строительстве новостроек, если рассматривается рынок первичного жилья.
Заказать обратный звонок
Поиск квартир
Способы покупки
Онлайн - сервисы
Сотрудничество
О компании
Контакты
Есть вопрос или предложение?
Приложение Унистрой


ООО «СТРОЙРИЭЛТ»
ИНН 1657193706
ОГРН 1151690025695
ИНН 1657193706
ОГРН 1151690025695